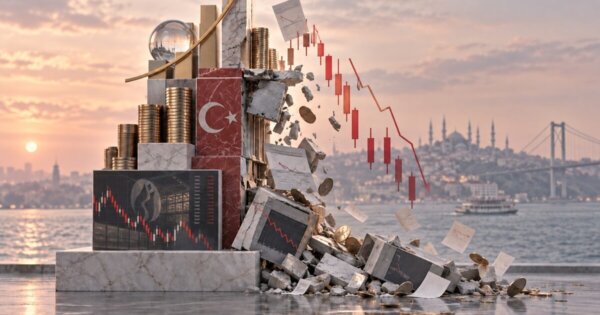
Μετοχές χαμηλής εμπορευσιμότητας που εκτοξεύονταν, funds με εντυπωσιακές αποδόσεις και ένας «χορός» δισεκατομμυρίων δολαρίων… Πώς μια φαινομενικά μηχανή κερδοφορίας στην Τουρκία αντιστράφηκε μέσα σε λίγες ημέρες και εξελίχθηκε σε μια από τις σοβαρότερες κρίσεις των τελευταίων ετών στην τουρκική κεφαλαιαγορά, με πολλές – και σκανδαλώδεις – διαστάσεις…
Αδυναμία πληρωμής επενδυτών, κατάρρευση εταιρειών διαχείρισης κεφαλαίων, βύθιση στο χρηματιστήριο της Κωνσταντινούπολης, καταγγελίες για χειραγώγηση μετοχών και πλέον ποινικές έρευνες με συλλήψεις κορυφαίων στελεχών του χρηματοοικονομικού τομέα και μαζική εκκαθάριση 131 funds από τις τουρκικές αρχές συνολικού ύψους περίπου 18,3 δισ. δολαρίων.
Στην πραγματικότητα η υπόθεση δεν ξέσπασε ξαφνικά. Σύμφωνα με στοιχεία της τουρκικής Επιτροπής Κεφαλαιαγοράς (SPK), αλλά και αναλύσεις διεθνών ΜΜΕ, οι πρώτες ενδείξεις προβληματικών πρακτικών είχαν εμφανιστεί μήνες νωρίτερα.
Μια σύνοψη του σκανδάλου
Στον πυρήνα του μεγάλου σκανδάλου βρίσκονται επενδυτικά funds που είχαν αποκτήσει εξαιρετικά μεγάλες θέσεις σε μετοχές με περιορισμένη ελεύθερη διασπορά και χαμηλή εμπορευσιμότητα. Σε ορισμένες περιπτώσεις τα funds συνδέονταν με τις εταιρείες που εξέδιδαν τις μετοχές.
Και όσο τα funds αγόραζαν μαζικά τους εν λόγω τίτλους, τόσο οι τιμές αυτών των μετοχών ανέβαιναν και τόσο αυξανόταν και η εμφανιζόμενη αξία των funds. Όταν όμως οι επενδυτές άρχισαν να ζητούν μαζικά πίσω τα χρήματά τους, ο μηχανισμός… «κλάταρε» και τότε το πρόβλημα ρευστότητας μετατράπηκε σε κρίση.
Πώς λειτουργούσε ο μηχανισμός
Για να γίνει κατανοητό τι συνέβη, χρειάζεται πρώτα να εξηγηθεί η βασική ιδέα. Ένα επενδυτικό fund συγκεντρώνει χρήματα από επενδυτές και τα τοποθετεί σε μετοχές, ομόλογα, καταθέσεις ή άλλα περιουσιακά στοιχεία. Η αξία του fund εξαρτάται από την αξία των στοιχείων που έχει στο χαρτοφυλάκιό του.
Στην περίπτωση της Τουρκίας, ορισμένα funds είχαν συγκεντρώσει πολύ μεγάλες θέσεις σε μετοχές με μικρό «free float», δηλαδή σε εταιρείες, οι οποίες κυκλοφορούσαν σχετικά λίγες μετοχές πραγματικά στην αγορά. Όταν ένα fund αγοράζει πολύ μεγάλο μέρος μιας τέτοιας περιορισμένης προσφοράς, ακόμη και σχετικά μικρές συναλλαγές μπορούν να προκαλέσουν μεγάλη μεταβολή στην τιμή.
Με αυτόν τον τρόπο ο μηχανισμός της αγοράς αποκτάει μια διάσταση αυτοτροφοδότησης: Οι αγορές μετοχών από τα Funds ανέβαζαν την τιμή τους → Η μεγαλύτερη τιμή ενίσχυε την αξία του χαρτοφυλακίου των Funds → Τα Funds παρουσίαζαν εντυπωσιακές αποδόσεις → Οι εντυπωσιακές αποδόσεις προσέλκυαν περισσότερους επενδυτές, οι οποίοι έβαζαν τα λεφτά τους στα Funds → Τα νέα κεφάλαια επέτρεπαν νέες αγορές μετοχών περιορισμένης προσφοράς. Και ο κύκλος συνεχιζόταν.
Τελικά αυτά τα τουρκικά funds δημιουργούσαν μια εξαιρετικά ισχυρή θέση, συγκεντρωμένη σε εταιρείες με περιορισμένη διασπορά μετοχών, με αποτέλεσμα να δημιουργούνται σοβαρές ανησυχίες για τις αποτιμήσεις τους.
Τι συνέβη και έσκασε η «φούσκα» των funds
Η κρίση άρχισε όταν η Επιτροπή Κεφαλαιαγοράς της Τουρκίας (SPK) εισήγαγε νέους κανόνες στις 28 Αυγούστου. Επιδίωξη ήταν να εμποδίσει ένα ή περισσότερα funds που διαχειρίζεται μια εταιρεία να συγκεντρώνουν στα χαρτοφυλάκιά τους πολύ μεγάλο μέρος των περιορισμένων μετοχών που κυκλοφορούσε η ίδια η εταιρεία, δημιουργώντας μια πλασματική επενδυτική εικόνα.
Εξάλλου διεθνείς εταιρείες χρηματοοικονομικών δεικτών είχαν προειδοποιήσει εδώ και καιρό την Τουρκία για το συγκεκριμένο ζήτημα, διαμηνύοντας πως σε περίπτωση που το πρόβλημα δεν διορθωνόταν θα μπορούσε να ξεκινήσει διαβούλευση σχετικά με τον τρόπο αντιμετώπισης της Τουρκίας διεθνείς χρηματιστηριακούς δείκτες.
Η SPK, σπεύδοντας να διορθώσει την κατάσταση, θέσπισε στα τέλη Αυγούστου ορισμένα όρια. Οι νέοι κανόνες περιόριζαν, μεταξύ άλλων, το πόσο μεγάλη θέση θα μπορούσε να διατηρεί ένα fund σε μετοχές εταιρειών με περιορισμένη ελεύθερη διασπορά. Αυτό σήμαινε ότι funds που είχαν συγκεντρώσει πολύ μεγάλες θέσεις έπρεπε σταδιακά να τις μειώσουν.
Όμως εδώ εμφανίστηκε το πρόβλημα που για μεγάλο διάστημα παρέμενε κρυμμένο πίσω από τις υψηλές αποδόσεις: Ένα fund μπορεί θεωρητικά να έχει περιουσιακά στοιχεία αξίας – για παράδειγμα – δισεκατομμυρίων. Αυτό όμως δεν σημαίνει ότι μπορεί να τα πουλήσει όλα – άμεσα – στην ίδια τιμή. Εάν κατέχει πολύ μεγάλο μέρος μετοχών που πραγματοποιούν λίγες συναλλαγές καθημερινά, η προσπάθεια μαζικής πώλησης οδηγεί την τιμή απότομα σε χαμηλότερο επίπεδο.
Και αυτό ακριβώς είναι το σημείο καμπής, στο οποίο η κρίση άρχισε να επιταχύνεται. Καθώς τα funds άρχισαν να περιορίζουν τις μεγάλες θέσεις τους, οι τιμές των επίμαχων μετοχών άρχισαν να υποχωρούν και η πτώση των μετοχών μείωνε με τη σειρά της την καθαρή αξία των funds. Οι επενδυτές, βλέποντας τις αποδόσεις να αντιστρέφονται, άρχισαν να υποβάλλουν εντολές εξαγοράς των μεριδίων τους – ζητούσαν, δηλαδή, να αποχωρήσουν από τα funds και να πάρουν πίσω τα χρήματά τους.
Για να τους πληρώσουν, όμως, τα funds χρειάζονταν μετρητά. Και για να βρουν μετρητά έπρεπε να πουλήσουν ακόμη περισσότερα περιουσιακά στοιχεία. Σε αντίθεση με τον κύκλο της κερδοφορίας, που παρουσιάστηκε παραπάνω, δημιουργήθηκε ένας αντίστροφος καταστροφικός φαύλος κύκλος: Πωλήσεις μετοχών → Πτώση τιμών → αναλήψεις επενδυτών → νέες αναγκαστικές πωλήσεις μετοχών → ακόμη μεγαλύτερη πτώση → ακόμη περισσότερες αναλήψεις…
Πρόκειται για μια κλασική κρίση ρευστότητας. Σύμφωνα με στοιχεία από διεθνή μέσα, μόνο στη μεγάλη έξοδο κεφαλαίων της 16ης Σεπτεμβρίου – την ημέρα του «μεγάλου πανικού» – οι επενδυτές επιχείρησαν να αποσύρουν περίπου 1 δισ. δολάρια από τουρκικά επενδυτικά funds. Συνολικά, μετά τις 28 Αυγούστου οι καθαρές εκροές από τα επενδυτικά κεφάλαια ξεπέρασαν τα 4 δισ. δολάρια.
15 Σεπτεμβρίου – Το «κραχ» των Pusula και Tera
Αυτό που όλοι φοβόντουσαν συνέβη στις 15 Σεπτεμβρίου. Η Pusula Portföy – μια από τις μεγαλύτερες εταιρείες διαχείρισης κεφαλαίων – ανακοίνωσε ότι σε ορισμένα από τα funds της είχαν προκύψει προβλήματα στην έγκαιρη ικανοποίηση αιτημάτων εξαγοράς. Με απλά λόγια, επενδυτές ζητούσαν να πουλήσουν τα μερίδιά τους και να πάρουν τα χρήματά τους, αλλά το απαιτούμενα κεφάλαια δεν ήταν άμεσα διαθέσιμα.
Λίγο αργότερα αντίστοιχο πρόβλημα εμφανίστηκε και σε δύο funds της Tera Portföy, η οποία διαχειριζόταν περιουσιακά στοιχεία αξίας περίπου 13,7 δισ. δολαρίων. Διαδοχικά, το ένα fund μετά το άλλο αντιμετώπιζαν αντίστοιχα προβλήματα ρευστότητας. Ακολούθησε ο πανικός στην αγορά. Στις 16 Σεπτεμβρίου, ο δείκτης BIST 100 του Χρηματιστηρίου της Κωνσταντινούπολης υποχώρησε περισσότερο από 5%, καθώς οι επενδυτές φοβήθηκαν ότι η κρίση στα funds θα μπορούσε να προκαλέσει νέο κύμα αναγκαστικών πωλήσεων.
17 Σεπτεμβρίου: Οι αρχές πατούν το «κουμπί έκτακτης ανάγκης»
Στις 17 Σεπτεμβρίου ακολούθησε συντονισμένη παρέμβαση των τουρκικών αρχών. Η SPK έκλεισε για αγορές και εξαγορές τα funds επτά εταιρειών διαχείρισης κεφαλαίων και αποφάσισε αρχικά την εκκαθάριση 131 funds. Οι επτά εταιρείες ήταν: Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Capital Portföy, Pardus Portföy και Bulls Portföy.
Η απόφαση αφορούσε assets περίπου 18,3 δισεκατομμυρίων δολαρίων και περίπου 353.000 επενδυτές. Άλλες τουρκικές πηγές έχουν δημοσιεύσει μεγαλύτερους αριθμούς επενδυτών, άνω των 500.000.
Οι εταιρείες και ο αριθμός των funds που οδηγούνται σε εκκαθάριση είναι οι εξής:
Tera Portföy: 6 funds
Pusula Portföy: 12 funds
Hedef Portföy: 31 funds
Atlas Portföy: 16 funds
A1 Portföy: 9 funds
Bulls Portföy: 15 funds
Pardus Portföy: 42 funds
Ταυτόχρονα, η Κεντρική Τράπεζα της Τουρκίας ανακοίνωσε μέτρα για την ενίσχυση της ρευστότητας. Μεταξύ άλλων αποφάσισε ότι θα αυξάνει, όταν χρειάζεται, τη χρηματοδότηση των τραπεζών μέσω εβδομαδιαίων πράξεων repo (συμφωνίες επαναγοράς βραχυπρόθεσμου δανεισμού). Το Reuters ανέφερε ότι η χρηματοδότηση μέσω repos αυξήθηκε σε πάνω από 6 δισεκατομμύρια δολάρια, καθώς οι αρχές προσπαθούσαν να αποτρέψουν τη μετάδοση της κρίσης στην ευρύτερη χρηματοπιστωτική αγορά.
Η Türkiye İş Bankası (İşbank), η μεγαλύτερη ιδιωτική εμπορική τράπεζα στην Τουρκία, ανέλαβε τα funds της Tera Portföy, ενώ η κρατική τράπεζα Ziraat Bankası ανέλαβε εκείνα των A1 Capital, Atlas, Bulls, Hedef, Pardus και Pusula. Αυτό δεν σημαίνει ότι οι δύο τράπεζες καλούνται να καλύψουν ζημιές ύψους 18,3 δισ. δολαρίων. Ο ρόλος τους είναι να αναλαμβάνουν ουσιαστικά τη διαχείριση της διαδικασίας εκκαθάρισης και τη μετατροπή των περιουσιακών στοιχείων των funds σε μετρητά.
Έρευνες για χειραγώγηση – Στο στόχαστρο δεκάδες πρόσωπα
Εν μέσω της κρίσης ρευστότητας στις αγορές, η SPK είχε ήδη καταθέσει και καταγγελίες στις αρμόδιες αρχές για ορισμένες συναλλαγές, επικαλούμενη υποψίες για «απάτη/χειραγώγηση της αγοράς». Ωστόσο, σε αυτή τη φάση δεν μπορεί να ειπωθεί ότι και οι επτά εμπλεκόμενες εταιρείες έχουν διαπράξει αδίκημα ή ότι και τα 130 funds έχουν εμπλακεί σε χειραγώγηση. Η έρευνα βρίσκεται σε εξέλιξη.
Η ρυθμιστική αρχή υπέβαλε ποινικές καταγγελίες σε βάρος 38 προσώπων για φερόμενη χειραγώγηση μετοχών και τους επέβαλε διετή απαγόρευση συναλλαγών, ενώ οι τουρκικές αρχές έχουν ήδη προχωρήσει στις πρώτες συλλήψεις κορυφαίων στελεχών του χρηματοοικονομικού τομέα.
Τι θα συμβεί με τα χρήματα των επενδυτών
Σύμφωνα με τη διαδικασία που ανακοίνωσε η SPK, οι İşbank και Ziraat, οι δύο τράπεζες που ανέλαβαν τη διαχείριση των πτωχευμένων funds, θα πρέπει να πουλήσουν σταδιακά τα περιουσιακά στοιχείων των funds, λαμβάνοντας υπόψη το συμφέρον των επενδυτών, το βάθος της αγοράς και τις συνθήκες ρευστότητας.
Τα χρήματα που θα συγκεντρώνονται θα διανέμονται περιοδικά στους επενδυτές, ανάλογα με το ποσοστό των μεριδίων που κατέχουν. Η βασική προθεσμία για την ολοκλήρωση της διαδικασίας είναι τρεις μήνες, με δυνατότητα παράτασης από τη ρυθμιστική αρχή.
Το μεγάλο πρόβλημα σε αυτή τη διαδικασία είναι ότι η λογιστική ή καθαρή αξία ενός fund πριν από την κρίση δεν εγγυάται ότι όλα τα περιουσιακά του στοιχεία μπορούν να πουληθούν σε αυτή την τιμή. Το αντίθετο, κατά την προσπάθεια ρευστοποίησης οι τιμές συνήθως περιορίζονται σημαντικά, ιδιαίτερα εάν πρόκειται για μετοχές χαμηλής εμπορευσιμότητας, όπως αυτές που έχουν στην κατοχή τους τα funds.
Επομένως, το τελικό ποσό που θα μπορέσει να ανακτηθεί και άρα το ποσό θα λάβουν οι επενδυτές, θα εξαρτηθεί σε μεγάλο βαθμό από τις πραγματικές τιμές στις οποίες θα πωληθούν τα χαρτοφυλάκια.
Όπως γίνεται αντιληπτό, η εκκαθάριση των 131 funds δεν αποτελεί το τέλος της υπόθεσης αλλά την αρχή μιας διαδικασίας που πιθανότατα θα κρατήσει μήνες. Υπάρχουν επίσης δύο ακόμη πολύ κρίσιμα ερωτήματα που μένει να απαντηθούν. Το πρώτο είναι εάν τις επόμενες ημέρες θα υπάρξουν και άλλα funds με αντίστοιχα προβλήματα ρευστότητας, το οποία δεν περιλαμβάνονται σήμερα στη λίστα των 131. Και το δεύτερο είναι το κατά πόσο η υπόθεση θα επηρεάσει εν γένει την εμπιστοσύνη εγχώριων και ξένων επενδυτών στο Χρηματιστήριο της Κωνσταντινούπολης.
Πηγή: ieidiseis.gr