Αλλαγές στον τρόπο με τον οποίο οι πολίτες θα πραγματοποιούν πληρωμές και θα μεταφέρουν χρήματα μέσω των κινητών τους τηλεφώνων προετοιμάζονται στην Ευρώπη. Στο επίκεντρο βρίσκεται το ψηφιακό ευρώ, το οποίο σχεδιάζει η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ), ενώ παράλληλα δημιουργείται ένα νέο δίκτυο που θα συνδέει υφιστάμενες υπηρεσίες ηλεκτρονικών συναλλαγών σε 13 ευρωπαϊκές χώρες.
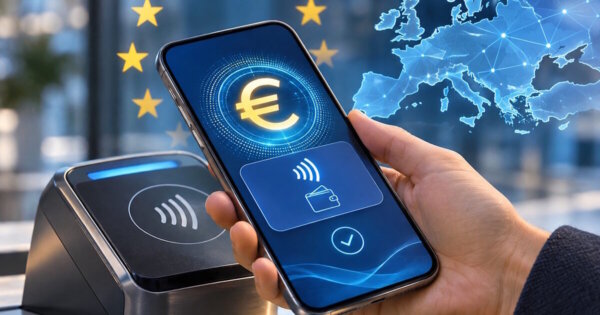
Συγκεκριμένα, ο σχεδιασμός προβλέπει ότι οι καταναλωτές θα μπορούν να χρησιμοποιούν το ψηφιακό ευρώ για αγορές σε καταστήματα, ηλεκτρονικές πληρωμές και μεταφορές χρημάτων σε άλλα πρόσωπα, ακόμη και χωρίς σύνδεση στο διαδίκτυο. Η βασική χρήση του θα είναι δωρεάν, ενώ δεν προβλέπεται κατάργηση των μετρητών ή των τραπεζικών καρτών.
Την ίδια στιγμή, πέντε μεγάλοι ευρωπαϊκοί οργανισμοί πληρωμών ενώνουν τις υποδομές τους μέσω του European Network for Payments (ENP), με στόχο να διευκολύνουν τις διασυνοριακές συναλλαγές για περίπου 130 εκατομμύρια χρήστες.
Οι δύο πρωτοβουλίες έχουν διαφορετική λειτουργία. Το νέο ευρωπαϊκό δίκτυο θα συνδέει υπάρχουσες ιδιωτικές υπηρεσίες πληρωμών, ενώ το ψηφιακό ευρώ θα αποτελεί ηλεκτρονική μορφή χρήματος που εκδίδεται από το Ευρωσύστημα.
Πώς θα λειτουργεί το ψηφιακό ευρώ
Το ψηφιακό ευρώ σχεδιάζεται ώστε να χρησιμοποιείται στις καθημερινές συναλλαγές με τρόπο αντίστοιχο των σημερινών ηλεκτρονικών πληρωμών, αλλά με μία θεμελιώδη διαφορά, καθώς τα χρήματα δεν θα αποτελούν κατάθεση σε εμπορική τράπεζα, αλλά χρήμα κεντρικής τράπεζας.
Για να το χρησιμοποιήσει, ο πολίτης θα πρέπει να δημιουργήσει λογαριασμό ψηφιακού ευρώ μέσω της τράπεζάς του ή άλλου εξουσιοδοτημένου παρόχου υπηρεσιών πληρωμών. Έτσι, σύμφωνα με τον σχεδιασμό της ΕΚΤ, ο χρήστης θα μπορεί να μεταφέρει χρήματα στον λογαριασμό ψηφιακού ευρώ και στη συνέχεια να πραγματοποιεί συναλλαγές από το κινητό του.
Στην πράξη, θα προβλέπονται οι εξής δυνατότητες:
Πληρωμές σε καταστήματα: Ο καταναλωτής θα μπορεί να πληρώνει χρησιμοποιώντας το κινητό του σε συμβατό τερματικό πληρωμών.
Ηλεκτρονικές αγορές: Το ψηφιακό ευρώ θα εμφανίζεται ως διαθέσιμος τρόπος εξόφλησης σε ηλεκτρονικά καταστήματα.
Μεταφορές μεταξύ ιδιωτών: Θα είναι δυνατή η αποστολή χρημάτων σε συγγενείς, φίλους ή άλλα πρόσωπα.
Συναλλαγές χωρίς διαδίκτυο: Θα προβλέπεται ειδική λειτουργία για πληρωμές όταν οι συσκευές δεν είναι συνδεδεμένες στο δίκτυο.
Οι συναλλαγές θα πραγματοποιούνται άμεσα, ενώ ο σχεδιασμός προβλέπει τη δυνατότητα χρήσης του ψηφιακού ευρώ σε ολόκληρη την Ευρωζώνη, ανεξάρτητα από τον πάροχο υπηρεσιών πληρωμών που χρησιμοποιεί κάθε καταναλωτής.
Πληρωμές χωρίς σύνδεση στο διαδίκτυο
Ένα από τα σημαντικότερα χαρακτηριστικά του ψηφιακού ευρώ είναι η δυνατότητα πραγματοποίησης πληρωμών ακόμη και όταν το κινητό τηλέφωνο δεν έχει πρόσβαση στο διαδίκτυο. Για τη χρήση αυτής της λειτουργίας, ο καταναλωτής θα πρέπει προηγουμένως να έχει μεταφέρει ένα ποσό στο ψηφιακό πορτοφόλι που θα χρησιμοποιείται για συναλλαγές εκτός σύνδεσης. Στη συνέχεια, θα μπορεί να πραγματοποιεί πληρωμές φέρνοντας το κινητό του κοντά σε άλλη συμβατή συσκευή ή σε τερματικό καταστήματος. Η διαδικασία σχεδιάζεται να βασίζεται στην τεχνολογία επικοινωνίας κοντινού πεδίου (NFC), η οποία χρησιμοποιείται ήδη σε πολλές ανέπαφες πληρωμές.
Για παράδειγμα, ένας καταναλωτής θα μπορούσε να αγοράσει έναν καφέ ακόμη και αν το κινητό του δεν διαθέτει εκείνη τη στιγμή σύνδεση στο διαδίκτυο, εφόσον έχει προηγουμένως φορτίσει το ψηφιακό πορτοφόλι του και διαθέτει συμβατή συσκευή. Η λειτουργία αυτή βρίσκεται ακόμη υπό τεχνική ανάπτυξη και δοκιμή. Επομένως, οι ακριβείς προϋποθέσεις χρήσης της θα εξαρτηθούν από το τελικό σύστημα.
Οι διαφορές ανάμεσα σε ψηφιακό ευρώ και IRIS
Για τους καταναλωτές στην Ελλάδα, ένα από τα βασικά ερωτήματα είναι σε τι θα διαφέρει το ψηφιακό ευρώ από το IRIS, το οποίο χρησιμοποιείται ήδη για άμεσες μεταφορές χρημάτων και πληρωμές.
Το IRIS αποτελεί υπηρεσία που αναπτύσσεται από τη ΔΙΑΣ και επιτρέπει τη μεταφορά χρημάτων απευθείας μεταξύ τραπεζικών λογαριασμών. Ο χρήστης μπορεί, για παράδειγμα, να στείλει χρήματα από το κινητό του σε κάποιον άλλον ή να πληρώσει μια επιχείρηση, χρησιμοποιώντας τις υπηρεσίες της τράπεζάς του. Στην περίπτωση αυτή, τα χρήματα παραμένουν καταθέσεις σε εμπορικές τράπεζες και η συναλλαγή πραγματοποιείται μέσω του αντίστοιχου συστήματος πληρωμών.
Αντίθετα, το ψηφιακό ευρώ θα έχει τη μορφή χρήματος κεντρικής τράπεζας, όπως τα χαρτονομίσματα και τα κέρματα που κυκλοφορούν σήμερα. Η διαφορά, επομένως, δεν αφορά απλώς την εφαρμογή που θα χρησιμοποιεί κάποιος, αλλά τον φορέα που εκδίδει και εγγυάται το χρήμα.
Το IRIS και το ψηφιακό ευρώ δεν αποτελούν κατ’ ανάγκη ανταγωνιστικές λύσεις. Το πρώτο εξυπηρετεί ήδη τραπεζικές συναλλαγές, ενώ το δεύτερο σχεδιάζεται ως πρόσθετο μέσο πληρωμής για το σύνολο της ευρωζώνης.
Θα έχει χρεώσεις το ψηφιακό ευρώ;
Η ΕΚΤ σχεδιάζει το ψηφιακό ευρώ ως δημόσιο μέσο πληρωμών, με δωρεάν βασική χρήση για τους καταναλωτές. Αυτό σημαίνει ότι οι πολίτες δεν θα επιβαρύνονται με προμήθειες για τις βασικές υπηρεσίες πληρωμών που θα προσφέρονται μέσω του ψηφιακού ευρώ. Ωστόσο, οι τράπεζες και άλλοι πάροχοι θα μπορούν να διαθέτουν πρόσθετες υπηρεσίες έναντι χρέωσης, εφόσον αυτό προβλέπεται από το σχετικό πλαίσιο.
Παράλληλα, σχεδιάζεται να υπάρχει όριο στο ποσό ψηφιακών ευρώ που θα μπορεί να διατηρεί ένας χρήστης. Στόχος είναι το νέο μέσο να χρησιμοποιείται πρωτίστως για πληρωμές και όχι ως υποκατάστατο των τραπεζικών καταθέσεων. Το ακριβές όριο κατοχής δεν έχει οριστικοποιηθεί.
Θα καταργηθούν τα μετρητά και οι κάρτες;
Η εισαγωγή του ψηφιακού ευρώ δεν συνεπάγεται την κατάργηση των χαρτονομισμάτων, των κερμάτων ή των υφιστάμενων ηλεκτρονικών μέσων πληρωμής.
Συγκεκριμένα, η ΕΚΤ έχει διευκρινίσει ότι το νέο μέσο σχεδιάζεται για να λειτουργεί συμπληρωματικά προς τα μετρητά. Οι πολίτες θα εξακολουθούν να μπορούν να πραγματοποιούν συναλλαγές με φυσικό χρήμα, όπως και να χρησιμοποιούν χρεωστικές και πιστωτικές κάρτες ή υπηρεσίες πληρωμών μέσω κινητού τηλεφώνου. Το ψηφιακό ευρώ θα προσθέσει μία ακόμη επιλογή, παρέχοντας πρόσβαση σε δημόσιο χρήμα και στο ψηφιακό περιβάλλον.
Πότε θα κυκλοφορήσει το ψηφιακό ευρώ
Η ΕΚΤ προετοιμάζει πιλοτικό πρόγραμμα διάρκειας 12 μηνών, το οποίο προβλέπεται να ξεκινήσει το δεύτερο εξάμηνο του 2027. Στη δοκιμαστική διαδικασία θα συμμετάσχουν 36 πάροχοι υπηρεσιών πληρωμών, επιλεγμένες επιχειρήσεις και εργαζόμενοι της ΕΚΤ και 19 εθνικών κεντρικών τραπεζών της Ευρωζώνης. Μεταξύ αυτών περιλαμβάνεται και η Τράπεζα της Ελλάδος.
Οι συμμετέχοντες θα δοκιμάσουν την πραγματοποίηση συναλλαγών σε καθημερινές συνθήκες, όπως πληρωμές σε καφετέριες και εστιατόρια, ηλεκτρονικές αγορές και μεταφορές χρημάτων μεταξύ προσώπων. Ο στόχος της ΕΚΤ είναι να έχει ολοκληρώσει τις απαραίτητες προετοιμασίες για ενδεχόμενη πρώτη έκδοση του ψηφιακού ευρώ μέσα στο 2029, υπό την προϋπόθεση ότι θα εγκριθεί το σχετικό ευρωπαϊκό νομοθετικό πλαίσιο. Το 2029, επομένως, αποτελεί χρονικό στόχο και όχι οριστική ημερομηνία κυκλοφορίας.
Η τελική απόφαση για την έκδοση του ψηφιακού ευρώ θα ληφθεί μετά την ολοκλήρωση της νομοθετικής διαδικασίας.
Το νέο δίκτυο πληρωμών για 130 εκατ. χρήστες
Παράλληλα με τις προετοιμασίες της ΕΚΤ, πέντε σημαντικοί ευρωπαϊκοί οργανισμοί πληρωμών προχωρούν στη δημιουργία μιας κοινής υποδομής για διασυνοριακές συναλλαγές. Πρόκειται για το European Network for Payments (ENP), το οποίο ιδρύθηκε με έδρα τη Μαδρίτη και ανακοινώθηκε επισήμως στις 30 Σεπτεμβρίου 2026.
Ειδικότερα, στο εγχείρημα αυτό συμμετέχουν οι Bizum από την Ισπανία, Bancomat από την Ιταλία, SIBS-MB WAY από την Πορτογαλία, Vipps MobilePay από τη Σκανδιναβία και EPI/Wero, η οποία δραστηριοποιείται σε χώρες της κεντρικής και δυτικής Ευρώπης. Οι συγκεκριμένες υπηρεσίες εξυπηρετούν συνολικά περίπου 130 εκατ. χρήστες σε 13 ευρωπαϊκές χώρες, καλύπτοντας αγορές που αντιπροσωπεύουν περισσότερο από το 70% του συνολικού πληθυσμού της Ε.Ε. και της Νορβηγίας.
Σήμερα, πολλά από αυτά τα συστήματα εξυπηρετούν κυρίως τις εγχώριες αγορές τους. Το ENP επιδιώκει να επιτρέψει τη συνεργασία τους, ώστε ένας πολίτης να μπορεί να μεταφέρει χρήματα σε χρήστη διαφορετικής υπηρεσίας, ακόμη και αν βρίσκεται σε άλλη χώρα. Η λειτουργία του δικτύου θα αναπτυχθεί σταδιακά. Πρώτα θα υποστηρίζονται διασυνοριακές μεταφορές μεταξύ ιδιωτών και στη συνέχεια θα προστεθούν οι αγορές μέσω διαδικτύου και οι πληρωμές σε φυσικά καταστήματα. Το νέο σχήμα δεν προβλέπει την κατάργηση ή συγχώνευση των συμμετεχουσών υπηρεσιών. Αντίθετα, θα δημιουργήσει την τεχνική υποδομή που χρειάζεται για να επικοινωνούν μεταξύ τους.
Τι αλλάζει για την Ελλάδα
Η Ελλάδα δεν βρίσκεται μεταξύ των 13 χωρών που συμμετέχουν στην αρχική σύμπραξη του ENP. Αυτό σημαίνει ότι η δημιουργία του δικτύου δεν συνεπάγεται άμεση πρόσβαση των Ελλήνων καταναλωτών στις διασυνοριακές υπηρεσίες του. Οι ιδρυτικοί φορείς έχουν αφήσει ανοιχτό το ενδεχόμενο μελλοντικής συμμετοχής και άλλων ευρωπαϊκών συστημάτων πληρωμών, εφόσον πληρούνται οι σχετικές προϋποθέσεις.
Διαφορετική είναι η περίπτωση του ψηφιακού ευρώ, το οποίο σχεδιάζεται για χρήση σε ολόκληρη την ευρωζώνη και επομένως αφορά και την Ελλάδα. Με την ενδεχόμενη κυκλοφορία του, ένας καταναλωτής στην Αθήνα θα μπορούσε, για παράδειγμα, να χρησιμοποιήσει το ίδιο μέσο πληρωμής για αγορές στην Ελλάδα και σε άλλη χώρα της Ευρωζώνης.
Η Ευρώπη απέναντι σε Visa και Mastercard
Πίσω από τη δημιουργία του ENP και την προετοιμασία του ψηφιακού ευρώ βρίσκεται επίσης η προσπάθεια της Ευρώπης να περιορίσει την εξάρτησή της από διεθνείς υποδομές πληρωμών.
Αναλυτικά, σύμφωνα με στοιχεία της ΕΚΤ, το 2022, τα διεθνή συστήματα καρτών αντιπροσώπευαν περίπου το 61% των συναλλαγών με κάρτα στην Ευρωζώνη. Η ισχυρή παρουσία εταιρειών όπως η Visa, η Mastercard και η American Express έχει ενισχύσει τη συζήτηση για την ανάγκη ανάπτυξης ευρωπαϊκών λύσεων, ιδιαίτερα σε μια περίοδο αυξημένης γεωπολιτικής και οικονομικής αβεβαιότητας.
Η νέα ευρωπαϊκή υποδομή θα επιδιώξει να αξιοποιήσει τα υπάρχοντα εθνικά συστήματα, επιτρέποντας την πραγματοποίηση περισσότερων συναλλαγών απευθείας μεταξύ τραπεζικών λογαριασμών. Το ψηφιακό ευρώ, από την άλλη πλευρά, θα προσφέρει μια δημόσια εναλλακτική λύση πληρωμών, υπό τη διαχείριση του Ευρωσυστήματος. Οι δύο πρωτοβουλίες μπορούν να λειτουργούν συμπληρωματικά, ενισχύοντας την αυτονομία και την ανθεκτικότητα των ευρωπαϊκών συναλλαγών.
Τι θα ισχύει για τα προσωπικά δεδομένα
Η προστασία των προσωπικών δεδομένων αποτελεί ένα από τα βασικότερα ζητήματα που καλείται να αντιμετωπίσει ο σχεδιασμός του ψηφιακού ευρώ.
Ειδικότερα, σύμφωνα με την ΕΚΤ, οι συναλλαγές που θα πραγματοποιούνται χωρίς σύνδεση στο διαδίκτυο, σχεδιάζεται να προσφέρουν επίπεδο προστασίας της ιδιωτικότητας αντίστοιχο με εκείνο των μετρητών. Στις συγκεκριμένες πληρωμές, τα προσωπικά στοιχεία της συναλλαγής θα είναι γνωστά μόνο στον πληρωτή και στον παραλήπτη. Για τις διαδικτυακές πληρωμές, η ΕΚΤ αναφέρει ότι το Ευρωσύστημα δεν θα μπορεί να συνδέει τις συναλλαγές με συγκεκριμένα πρόσωπα.
Ωστόσο, οι τράπεζες και οι υπόλοιποι πάροχοι υπηρεσιών πληρωμών θα εξακολουθούν να εφαρμόζουν τις νόμιμες διαδικασίες ταυτοποίησης και ελέγχου των πελατών τους, μεταξύ άλλων για την καταπολέμηση της νομιμοποίησης εσόδων από παράνομες δραστηριότητες. Η τελική μορφή των μηχανισμών προστασίας θα εξαρτηθεί από τις τεχνικές προδιαγραφές και το νομοθετικό πλαίσιο που θα εγκριθεί.
Πηγή: ieidiseis.gr